
Conselhos fiscais identificam contratos executados muito acima dos valores inicialmente contratados, documentos em falta, divergências milionárias entre mapas financeiros e créditos de difícil cobrança. Num dos casos, o próprio órgão de fiscalização considera não haver base suficiente para emitir parecer sobre as contas.
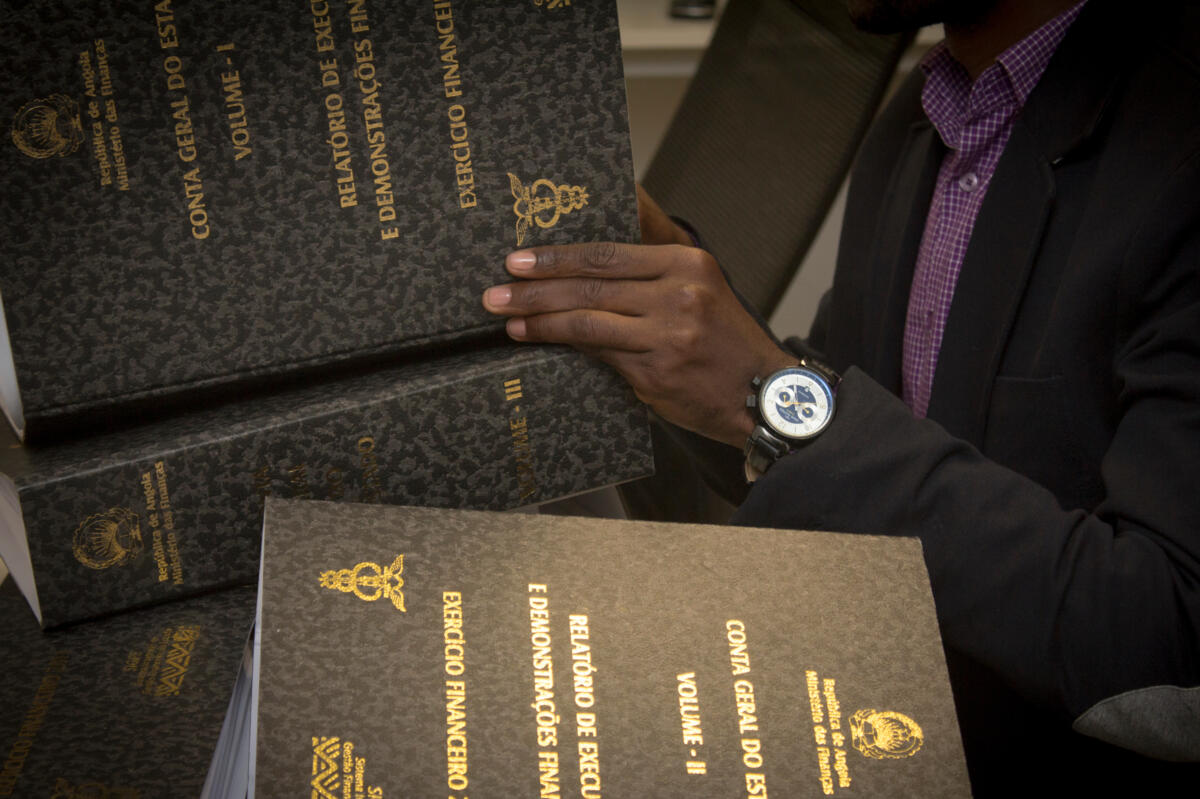
A pesar das falhas graves identificadas na gestão de fundos e instituições públicas em 2025, os conselhos fiscais emitiram pareceres favoráveis em vários casos. A situação foi constatada pelo Valor Económico em pelo menos 10 das 73 entidades cujos pareceres integram os documentos que acompanham a Conta Geral do Estado de 2025.
Os relatórios expõem problemas que vão muito além de erros pontuais de contabilidade. Em várias entidades, as fragilidades dos mecanismos de controlo interno não permitem garantir que a informação apresentada seja completa, consistente e devidamente documentada. Nalguns casos, os próprios órgãos de fiscalização reconhecem não dispor de elementos suficientes para formar uma opinião segura sobre a fiabilidade das contas.
Um dos casos mais expressivos é o da Agência Nacional de Resíduos (ANR), cujo Conselho Fiscal classificou como “limitação severa” a falta de documentação disponibilizada pela administração. Dos quatro relatórios trimestrais solicitados para análise, apenas os referentes ao terceiro e quarto trimestres foram entregues. A ausência dos dois primeiros impediu o órgão de fiscalização de apurar e reconciliar a receita anual.
As falhas não se limitaram à documentação em falta. Num dos mapas, a ANR apresentava uma execução orçamental de 1.333%, enquanto o Conselho Fiscal, depois de refazer os cálculos, chegou a 50,4%. O relatório apresentava igualmente valores diferentes para a despesa total e para os gastos com pessoal, sem explicação para as divergências.
O Conselho Fiscal identificou ainda despesas superiores às dotações das respectivas rubricas sem evidência da autorização exigida, ausência de prova da submissão das contas de 2024 ao Tribunal de Contas, falta de contratos de aquisição e inexistência de inventário patrimonial. A entidade recorria, além disso, a uma base legal desactualizada para justificar procedimentos relativos à execução orçamental de 2025.
Auditoria paga oito vezes acima do contratado
No Instituto de Segurança Social das Forças Armadas Angolanas (ISS-FAA), o Conselho Fiscal deparou-se com uma discrepância particularmente expressiva. Depois de anos sem submeter as contas a auditoria externa, a entidade contratou a CROWE ANGOLA para prestar serviços de auditoria por cerca de 85,6 milhões de kwanzas.
A despesa efectivamente registada para o serviço, porém, ascendeu a 708,9 milhões de kwanzas. A diferença é de aproximadamente 623,3 milhões, com o valor contabilizado a ultrapassar oito vezes o montante inicialmente contratado.
Perante a ausência das contas anuais e dos documentos solicitados, conjugada com as irregularidades materiais detectadas, o Conselho Fiscal concluiu “não haver base suficiente para emissão de parecer sobre as contas da entidade”. Entre as recomendações, propôs a criação de uma unidade de auditoria interna e a contratação de auditores externos.
PROVISÕES PREOCUPAM NO FADA
No Fundo de Apoio ao Desen-volvimento Agrário (FADA), o Conselho Fiscal regista que o auditor independente emitiu uma opinião com quatro reservas. Algumas decorrem de limitações da auditoria, nomeadamente da insuficiência de informação para concluir sobre a plenitude, a valorização e a existência das operações de crédito.
O Conselho Fiscal identifica igualmente diferenças relevantes na informação financeira e problemas relacionados com provisões para créditos de liquidação duvidosa, no valor indicado de 616,156 milhões de kwanzas, além de insuficiências documentais.
O parecer alerta ainda para a necessidade de verificar as situações pendentes de programas de exercícios anteriores, de modo a ajustar as demonstrações financeiras à realidade actual do fundo.
OUTRAS FRAGILIDADES
No Instituto de Desenvolvimento Industrial e Inovação Tecnológica de Angola (IDIIA), o Conselho Fiscal identificou desequilíbrios na execução orçamental. As despesas financiadas por receitas ordinárias do Tesouro (ROT) atingiram 98% da dotação, enquanto a execução das despesas de investimento foi praticamente nula.
O relatório de 2025 assinala igualmente uma elevada dependência do Orçamento Geral do Estado (OGE), responsável por cerca de 98% das receitas, e uma queda de 43% nas receitas próprias. O Conselho Fiscal recomenda a inversão desta tendência, bem como o ajustamento das despesas com pessoal ao limite aprovado, depois de a execução ter atingido cerca de 107%, e das contribuições, cuja execução chegou a 116%.
No Laboratório de Engenharia de Angola (LEA), foi identificada uma divergência entre o resultado apresentado como excedentário e os mapas financeiros, que indicavam um saldo negativo de 45,11 milhões de kwanzas. O Conselho Fiscal classificou a discrepância como erro material. O mesmo parecer assinalou despesas acima do orçamento em 8,60%.
No Instituto Geológico de Angola (IGEO), o Conselho Fiscal já tinha assinalado, em 2024, que o desequilíbrio orçamental era uma situação identificada desde 2022. – Naquele exercício, a execução global ficou em cerca de 28% do montante programado, com execução de 53% das dotações financiadas pelo Tesouro e de apenas 16% das receitas próprias previstas.
No relatório de 2025, o conselho lamenta a ausência de informação financeira, que impediu a realização das mesmas análises. Com os elementos disponíveis, não é possível determinar se o desequilíbrio persistiu ou se houve alterações na situação financeira da instituição.
Os pareceres revelam ainda preocupações recorrentes com a dependência do OGE e a reduzida capacidade de geração de receitas próprias. Os conselhos fiscais defendem, por isso, uma maior aposta na mobilização de recursos próprios e na redução da dependência do financiamento estatal.
O PROBLEMA VAI ALÉM DOS NÚMEROS
A leitura conjunta dos pareceres permite identificar entidades com despesas que ultrapassam largamente as dotações orçamentais, outras com divergências entre mapas financeiros e instituições sem documentação suficiente para verificar contratos e pagamentos. Foram igualmente identificados créditos de dezenas de milhares de milhões de kwanzas cuja recuperação é incerta e casos em que os próprios conselhos fiscais não dispõem dos elementos necessários para formar uma opinião segura sobre as contas.
A situação levanta também dúvidas sobre a eficácia da fiscalização interna. No INEMA, por exemplo, o Conselho Fiscal afirma que recomendações anteriores foram integralmente ignoradas, apesar da persistência das irregularidades.
Outro aspecto relevante é a aparente contradição entre as falhas identificadas e as conclusões dos órgãos de fiscalização. Em diferentes entidades, os pareceres registam problemas que afectam a documentação, a reconciliação dos valores, a execução dos contratos e a fiabilidade das demonstrações financeiras, sem que isso impeça necessariamente a emissão de uma opinião favorável.
Fonte: Valor Económico