
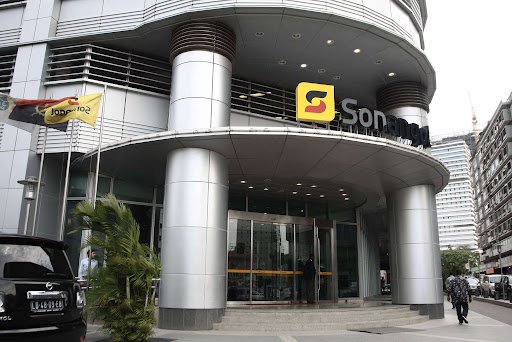
A Sonangol viu a sua dívida externa mais do que triplicar nos primeiros nove meses de 2026, passando de 2.065 milhões de dólares no final de 2025 para 7.511 milhões de dólares no final de Setembro. O aumento de 5.446 milhões de dólares, equivalente a 264%, resulta de pressões de tesouraria ligadas à factura de importação de combustíveis, ao atraso no pagamento de cash calls aos parceiros e às necessidades de investimento na refinaria do Lobito, segundo cálculos do Expansão com base no relatório de execução orçamental do III trimestre divulgado pelo Ministério das Finanças.
O próprio Executivo reconhece o ritmo acelerado. No relatório do Ministério das Finanças, o stock da dívida das empresas públicas, nomeadamente Sonangol e TAAG, cifrou-se em 6,9 biliões de kwanzas (cerca de 7,6 mil milhões de dólares), representando um aumento de cerca de 54% face ao II trimestre de 2026 e superior a 100% em relação ao período homólogo.
Dois grandes financiamentos internacionais este ano
Só em 2026 a maior empresa angolana fechou dois importantes contratos de financiamento. Em Janeiro, contratou 1,75 mil milhões de dólares através de uma linha sindicada liderada pelo Afreximbank, destinada a reforçar estruturas comerciais e a assegurar actividades operacionais e de investimento. Trata-se de uma linha de compra de recebíveis, paga com receitas futuras de exportações.
Em Junho, juntou mais 2,65 mil milhões de dólares negociados com um consórcio de bancos, também para despesas operacionais e de investimento. Os dois empréstimos somam 4,4 mil milhões de dólares e explicam a maior parte do crescimento da dívida. Os restantes cerca de 1.000 milhões de dólares estarão relacionados com desbloqueios de verbas de bancos chineses para as obras da refinaria do Lobito.
Factura dos combustíveis aperta a liquidez
Uma fonte da petrolífera admitiu ao Expansão que a Sonangol vive sob stress financeiro permanente devido à política de subsidiação estatal dos combustíveis, que retira liquidez à empresa e limita a capacidade operacional, o cumprimento de obrigações contratuais e os planos de investimento. A pressão agravou-se este ano com a subida dos preços dos combustíveis associada ao conflito no Médio Oriente.
Os custos com a importação de refinados, que continuam a representar mais de 70% do consumo nacional, subiram 77% entre Janeiro e Setembro face ao mesmo período de 2025, passando de 1.809 milhões para 3.197 milhões de dólares. As quantidades importadas caíram 3% (de 3,38 para 3,28 milhões de toneladas métricas), de acordo com dados do Instituto Regulador dos Derivados de Petróleo (IRDP). A Sonangol comprou menos, mas pagou significativamente mais.
A empresa importa a preço de mercado e vende abaixo do custo. O Estado não paga a diferença em dinheiro. As contas são acertadas mais tarde através de compensações entre subsídios e impostos devidos pela Sonangol. Como os subsídios costumam ultrapassar os impostos, a compensação não fecha a conta e o Estado acumula dívidas à petrolífera, que no final de 2024 rondavam os 7,5 mil milhões de dólares. Entretanto, a tesouraria da empresa fica estrangulada.
Cash calls e refinaria do Lobito adicionam pressão
Os cash calls constituem a segunda frente de pressão. Trata-se das contribuições que a Sonangol, enquanto sócia de blocos petrolíferos, tem de entregar aos operadores para cobrir investimentos, exploração e custos de produção. No final de 2025, a dívida nesta rubrica estava em 1.766 milhões de dólares, mais 39% do que em 2024 (1.268 milhões de dólares), segundo o último relatório e contas da empresa. Não há dados actualizados para 2026.
A terceira frente é a refinaria do Lobito. O relatório e contas de 2025 assinala que as necessidades de investimento no projecto ficaram 239% acima do previsto, com os custos de construção a passarem dos 295 milhões de dólares programados para cerca de 1.000 milhões de dólares. Para concluir a obra, a Sonangol negoceia com instituições financeiras chinesas um empréstimo de 4,8 mil milhões de dólares.
Com estes números, a Sonangol passou a pesar mais na dívida do Estado. No final de Setembro, o stock da dívida pública interna e externa situava-se em cerca de 72,7 biliões de kwanzas (79,6 mil milhões de dólares), mais 4% do que no II trimestre e mais 21% do que um ano antes. A dívida governamental representa 90% do total e a das empresas públicas os restantes 10%.
Conselho Fiscal já tinha alertado para desequilíbrio
Os lucros de 946 milhões de dólares apurados em 2025 e os capitais próprios de 11.329 milhões de dólares não foram suficientes para evitar o que o Conselho Fiscal da Sonangol considerou “um desequilíbrio em direcção ao curto prazo”. O órgão identificou três riscos concretos: liquidez sob pressão (a cobertura de caixa garante apenas 18% das necessidades), dependência crescente de financiamento externo e exposição elevada a passivos de longo prazo que comprimem o valor real da empresa.
O Conselho Fiscal sublinhou o aumento do endividamento bancário de curto prazo em 2025, com novos empréstimos de 684 mil milhões de kwanzas (cerca de 750 milhões de dólares), inexistentes no exercício anterior. Os empréstimos de longo prazo subiram para 1,86 biliões de kwanzas. Esta estrutura, segundo o parecer às contas de 2025, exige gestão rigorosa do fundo de maneio, uma vez que o passivo corrente (10,24 biliões de kwanzas) já se aproxima do activo corrente (11,37 biliões de kwanzas).
A análise de liquidez apontou ainda redução das disponibilidades, que caíram 18% (de 2,28 para 1,86 biliões de kwanzas), enquanto as contas a receber atingiram 8,85 biliões de kwanzas. A estrutura financeira sofreu deterioração ao longo de 2025.
com informações do Jornal Expansão